栏目分类
你的位置:开云线上登录平台入口 (中国) > 新闻 > 云开体育公司各项入款总数较岁首增长5.37%-开云线上登录平台入口 (中国)
云开体育公司各项入款总数较岁首增长5.37%-开云线上登录平台入口 (中国)
发布日期:2026-08-17 07:42 点击次数:88
中国星河证券股份有限公司张一纬近期对邮储银行进行研讨并发布了研讨评释《邮储银行2025年半年报功绩点评:对公存贷款高增,非息业务多点吐花》,赐与邮储银行买入评级。
邮储银行(601658)
营收净利增速转正,成本优化权臣:2025H1,公司杀青生意收入1,794.46亿元,同比增长1.50%;归母净利润492.28亿元,同比增长0.85%,较Q1权臣改善。年化加权平均ROE10.91%,同比下落0.52pct。单季来看,Q2营收同比增长3.1%,净利润同比增长4.78%,杀青转正。欠债成本压降、非息收入高增及业务成本优化为功绩主要复旧。公司主动疗养储蓄代理费率,带动关系成本减少54.25亿元,同期强化成本紧密化惩办,成本收入比降至54.70%,业务及惩办费同比下落7.36%。
欠债成本压降加多息差韧性,对公存贷款高增:2025H1,公司利息净收入1,390.58亿元,同比下落2.67%;净息差1.70%,环比降幅收窄。其中,繁殖资产收益率和付息欠债成本率为2.95%和1.26%,同比下落45BP和25BP,入款付息率1.23%,同比下落25BP,成本压降鼓动息差企稳。资产端信贷投放力度加大,对公贷款为主要运转。戒指6月末,公司各项贷款总数较岁首增长6.99%,对公贷款较岁首增长14.83%,先进制造、绿色金融、科技金融和普惠金融投放力度加大;零卖贷款投放保执韧性,较岁首增长1.86%,个东谈主消耗贷(含按揭)和个东谈主小额贷款较岁首增长1.23%和4.25%。欠债端入款稳增。戒指6月末,公司各项入款总数较岁首增长5.37%。其中,公司入款较岁首增长13.86%,个东谈主入款较岁首增长4.34%,如期化进度普及。
搭理、投行、投资收益施展亮眼,非息业务多点吐花:2025H1,公司非息收入同比增长19.09%。其中,中收同比增长11.59%,主要受益投行、搭理业务收入高增,同比增速分袂为48.23%和47.89%。其中,钞票惩办向好。戒指6月末,搭理家具边界残害1.2万亿元,较岁首增长17.54%,家具供给优化;零卖AUM达17.67万亿元,较岁首增长5.87%;投行银团贷款、财务参谋人、债券承销快速增长。其他非息收入同比增长25.16%,主要源于债券交往及单据流转加快和投资收益加多,投资收益同比增长64.64%
资产质料总体领路,老本实力权臣增强:戒指6月末,公司不良贷款率0.92%,较岁首微升0.02pct;存眷类贷款占比1.21%,较岁首飞腾0.26pct。零卖贷款不良率较岁首飞腾0.1pct,不良生成主要来自个东谈主小额贷款;拨备袒护率260.35%,风险抵补才能富有。中枢一级老本富有率10.52%,较岁首普及0.96pct,主要受益1,300亿元定增落地。
投资提议:公司背靠邮政集团,依托“自营+代理”独到步地,执续安闲普惠金融与乡村振兴主阵脚,零卖县域客户基础塌实。对公业务转型见效权臣,增速领跑同行。欠债成本管控才能隆起,代理费率下调促进成本优化,重复非息边界钞票惩办生态与交往银行才能加快构建,盈利韧性执续增强,老本补充强化长久动能。2025年中期分成引导会在30%。连合公司基本面和股价弹性,咱们防守“保举”评级,2025-2027年BVPS为8.54元/9.01元/9.59元,对应现时股价PB为0.71X/0.67X/0.63X。
风险辅导:经济不足预期,资产质料恶化风险;利率下行,NIM承压风险;县域商场竞争加重的风险。
最新盈利算计明细如下:
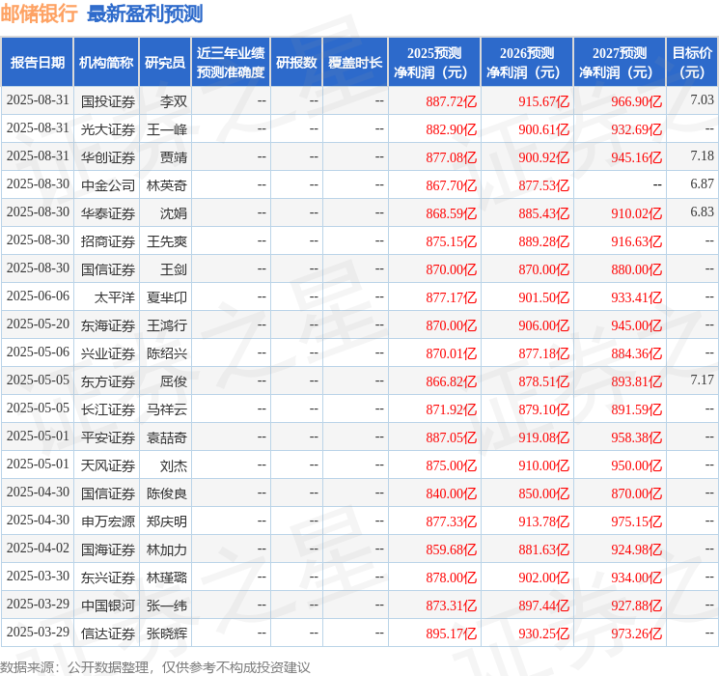
该股最近90天内共有10家机构给出评级,买入评级7家,增执评级3家;往日90天内机构指标均价为7.0。
以上本色为证券之星据公开信息整理云开体育,由AI算法生成(网信算备310104345710301240019号),不组成投资提议。
